



A prescrição da dívida assim como o prazo máximo de cadastro em órgãos de restrição de crédito é de cinco anos, a contar a partir da data em que a dívida venceu, e não do dia em que foi feito o cadastro. Alguns fakenews até aparecem por ai dizendo que o prazo foi reduzido para três anos. Mentira! Embora exista uma discussão judicial sobre o prazo, ele continua sendo de cinco anos. Quando a dívida completa cinco anos, ela não pode constar em órgão de restrição ao crédito (SPC, Serasa, SCPC), nem ser cobrada na Justiça. Porém pode ser cobrada por telefone ou carta. Caso a dívida seja reincluída em órgão de restrição ao crédito, após cinco anos o consumidor pode entrar com um processo na justiça e exigir a exclusão imediata dos cadastro. Se você renegociou sua dívida, o acordo gera uma nova dívida, neste caso se o consumidor não pagá-la poderá ter o nome incluído mais uma vez no SPC e Serasa por mais cinco anos a contar da data em que deixou de pagar o acordo. Fique de olho nas empresas que “compram” sua dívida, ela não poderá renovar seu registro no SPC e Serasa por mais 5 anos. A renovação do cadastro por parte destas empresas, no SPC e Serasa é ilegal. Mas lembre-se, o devedor pode ser cadastrado a qualquer momento dentro do prazo de cinco anos a contar da data de vencimento da dívida. Por exemplo, se a dívida era do dia 26 de abril de 2013, o prazo máximo para a permanência do cadastro é o dia 26 de abril de 2018. O nome do devedor pode ser incluído até o dia 25 de abril do mesmo ano, ou seja um dia antes do vencimento. Entretanto, ele será obrigatoriamente excluído no dia seguinte. Lembrando que seu nome pode ir para o SPC ou Serasa por várias vezes, porquê não há limitação, desde que seja dentro do período de cinco anos. Entretanto, a empresa pode retirar e recadastrar a dívida quantas vezes quiser, sempre respeitando o prazo de cinco anos.
Consumidor: Descubra por quanto tempo seu nome fica no SPC ou Serasa
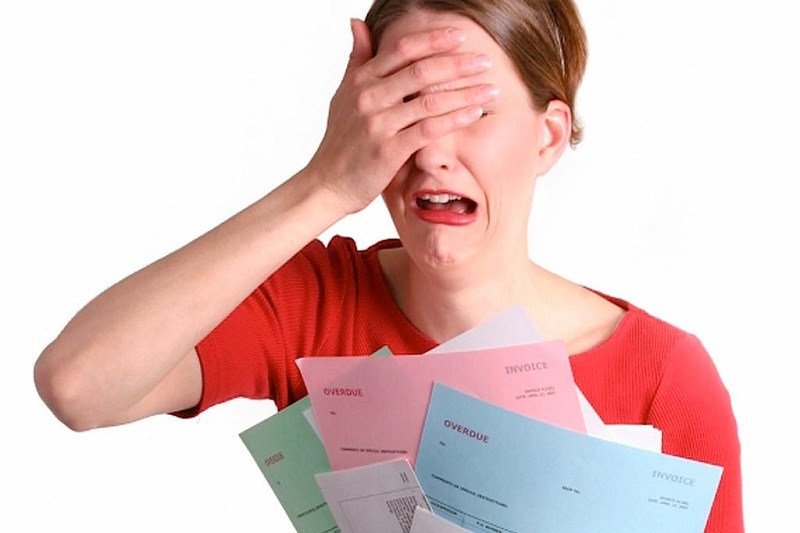 Foto: Reprodução


Comentários